Je rijdt nu al een tijd dezelfde auto, of je wilt in 2026 een andere kopen. Dan komt vanzelf die vraag op tafel: zet je de auto op de zaak, of houd je hem privé en declareer je alleen je zakelijke kilometers? Het verschil kan flink zijn, maar er is geen keuze die voor iedereen goedkoper uitpakt.
De uitkomst hangt vooral af van drie dingen: hoeveel zakelijke kilometers je rijdt, wat de auto kost en in welke belastingdruk je valt. Een handig startpunt is het omslagpunt dat vaak wordt genoemd: grofweg tussen de 12.000 en 15.000 zakelijke kilometers per jaar. Daaronder is privé rijden met kilometervergoeding vaak interessant, daarboven kan een auto van de zaak juist voordeliger worden. Maar dat hangt ook af van bijvoorbeeld bijtelling, cataloguswaarde en de echte gebruikskosten.
Waar de keuze in 2026 meestal op neerkomt
In de praktijk vergelijk je twee routes.
Bij een auto van de zaak lopen de autokosten via je onderneming. Denk aan brandstof, onderhoud, verzekering, afschrijving, rente en motorrijtuigenbelasting. Die kosten zijn aftrekbaar van de winst. Daar staat tegenover dat je bijtelling krijgt als je in een kalenderjaar meer dan 500 privékilometers rijdt.
Bij privé rijden blijft de auto buiten de onderneming. Voor zakelijke ritten mag je in 2026 maximaal 0,23 euro per kilometer onbelast vergoeden. Je werkelijke autokosten trek je dan niet apart af; die zitten als het ware verwerkt in die kilometervergoeding.
Dat maakt de keuze meteen concreet. Rijd je weinig zakelijke kilometers, dan kan die vergoeding voldoende zijn. Rijd je veel zakelijk, dan kan het aantrekkelijk worden om de echte kosten via de zaak te laten lopen.
Wanneer een auto van de zaak interessant wordt
Een auto van de zaak wordt vaak interessanter als je veel zakelijke kilometers maakt. Het grove omslagpunt ligt rond de 12.000 tot 15.000 zakelijke kilometers per jaar. Dat is geen harde grens, maar wel een bruikbare eerste test.
De reden is simpel. Bij veel zakelijke kilometers lopen brandstof, onderhoud en afschrijving op. Als die kosten aftrekbaar zijn van de winst, tikt dat aan. Zeker als je auto relatief duur is in gebruik.
In 2026 geldt wel een belangrijke extra regel voor fossiele auto’s. Nieuwe fossiele auto’s die vanaf 1 januari 2026 worden besteld, zijn niet meer aftrekbaar. Dat kan de rekensom voor een benzine- of dieselauto op de zaak dus flink veranderen. Voor wie juist naar een nieuwe fossiele auto kijkt, is dat een punt dat je niet kunt negeren.
Voor werkgevers komt daar vanaf 2027 nog iets bij: een pseudo-eindheffing van 12 procent van de cataloguswaarde voor fossiele leaseauto’s. Dat speelt dus niet in 2026 zelf, maar het is wel relevant als je vooruitkijkt naar een leasebeslissing die langer doorloopt.
De bijtelling in 2026, en waarom die zo zwaar meeweegt
De grootste fiscale tegenhanger van een auto van de zaak is de bijtelling. Die geldt zodra je meer dan 500 privékilometers per jaar rijdt.
Voor brandstofauto’s is de standaard bijtelling in 2026 22 procent van de cataloguswaarde. Bij elektrische auto’s ligt dat anders. In 2026 geldt 18 procent bijtelling over de eerste 30.000 euro van de cataloguswaarde. Over het deel daarboven geldt 22 procent.
Een eenvoudig voorbeeld laat zien waarom cataloguswaarde zo belangrijk is.
Stel, je hebt een elektrische auto met een cataloguswaarde van 40.000 euro. In 2026 geldt dan 18 procent over de eerste 30.000 euro en 22 procent over de resterende 10.000 euro. Bij een hogere cataloguswaarde loopt het deel tegen 22 procent dus verder op.
Bij een brandstofauto van 40.000 euro geldt in 2026 over het hele bedrag 22 procent.
Nog een detail dat veel verschil kan maken: het bijtellingspercentage staat 60 maanden vast vanaf de eerste toelating. Koop of lease je een auto die al eerder voor het eerst is toegelaten, dan kan dus een eerder vastgesteld percentage nog doorwerken.
Minder dan 500 privékilometers? Dan verandert de uitkomst vaak direct
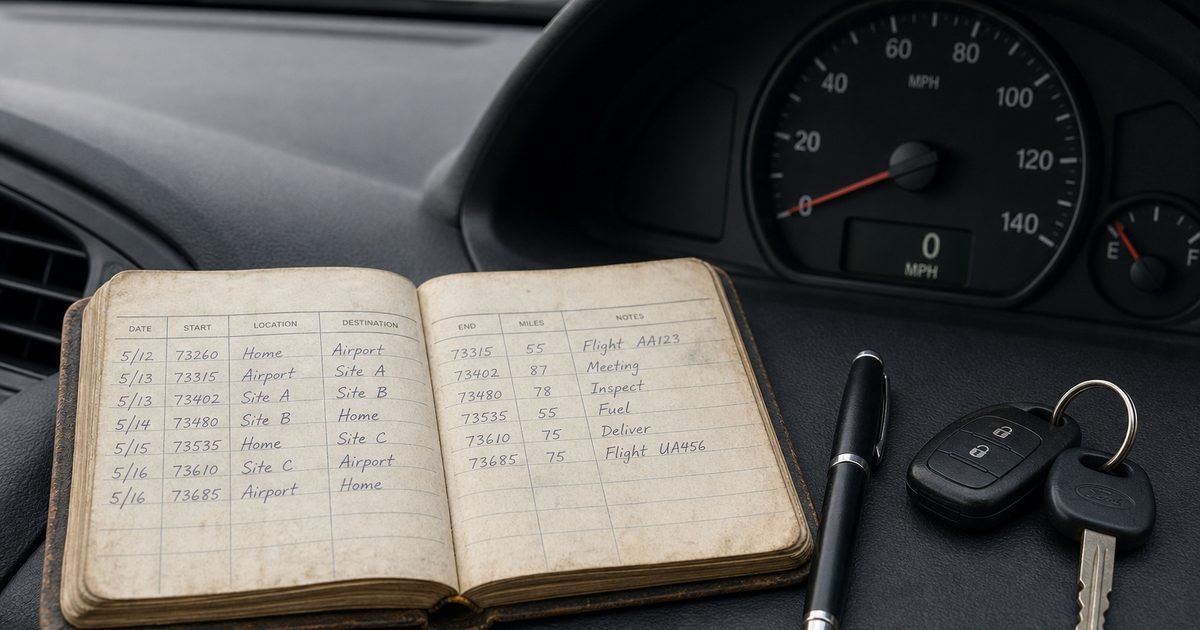
Er is een situatie waarin een auto van de zaak ineens veel aantrekkelijker kan worden: als je minder dan 500 kilometer privé rijdt. In dat geval is er geen bijtelling, maar alleen als je dat kunt aantonen met een sluitende rittenregistratie.
Die rittenregistratie is dus geen detail, maar de basis van je keuze. Zonder goed bewijs loop je het risico dat de auto toch als privé gebruikt wordt gezien en dat de bijtelling alsnog geldt.
Dit werkt ook de andere kant op. Rijd je privé met je eigen auto en wil je btw aftrekken op onderhoud en gebruik voor het zakelijke deel, dan is rittenregistratie ook essentieel. Je moet immers kunnen aantonen welk deel zakelijk is.
Privé rijden met kilometervergoeding, wanneer is dat logisch?
Privé rijden is in 2026 vaak overzichtelijk. Je houdt de auto buiten de onderneming en declareert voor zakelijke ritten maximaal 0,23 euro per kilometer onbelast.
Dat is vooral logisch als je zakelijke kilometers beperkt zijn, of als je een auto hebt waarvan de werkelijke kosten laag uitvallen. Je voorkomt dan ook de bijtelling, want die speelt alleen bij een auto van de zaak.
Wel is de fiscale behandeling duidelijk minder ruim dan bij zakelijk rijden. De werkelijke autokosten zijn niet aftrekbaar, omdat die al geacht worden in de kilometervergoeding te zitten. De btw op aanschaf van een privéauto is niet aftrekbaar. Op onderhoud en gebruik is gedeeltelijke btw-aftrek wel mogelijk, maar alleen op basis van het zakelijke deel.
Een rekenanker helpt. Rijd je 10.000 zakelijke kilometers in 2026 met je privéauto, dan komt de maximale onbelaste vergoeding uit op 2.300 euro. Rijd je 15.000 zakelijke kilometers, dan is dat 3.450 euro. Of dat gunstig is, hangt af van je echte autokosten. Juist daarom is het omslagpunt van 12.000 tot 15.000 kilometer bruikbaar als eerste vergelijking.
Elektrisch in 2026, gunstig of juist minder vanzelfsprekend?
Elektrische auto’s blijven in 2026 fiscaal anders behandeld dan brandstofauto’s, maar het voordeel wordt kleiner dan veel mensen gewend waren.
Voor de bijtelling geldt in 2026 nog het lagere tarief van 18 procent over de eerste 30.000 euro van de cataloguswaarde. Daarboven betaal je 22 procent. Dat voordeel loopt verder af, want in 2027 stijgt het percentage naar 20 procent en in 2028 naar 22 procent, gelijk aan brandstofauto’s.
Ook bij de vaste lasten verandert er wat. Voor de motorrijtuigenbelasting geldt in 2026 nog een korting van 30 procent, je betaalt dus 70 procent van het normale tarief. Die korting loopt tot en met 2028 en wordt daarna verder afgebouwd.
Tegelijk vervalt in 2026 de BPM-vrijstelling voor elektrische auto’s en wordt de vaste voet hoger door inflatie. Voor plug-in hybrides vervalt in 2026 de korting op de motorrijtuigenbelasting, waardoor 100 procent van het reguliere tarief geldt.
Het beeld voor elektrisch is dus gemengd. Er zijn nog fiscale voordelen, maar minder royaal dan voorheen. Daardoor is het nog belangrijker om niet alleen naar de bijtelling te kijken, maar ook naar cataloguswaarde en totale gebruikskosten.
Kosten die in 2026 extra kunnen oplopen
Welke keuze je ook maakt, autorijden wordt in 2026 op een paar punten duurder.
De brandstofaccijns stijgt in 2026 met 7 procent. Voor wie veel rijdt in een brandstofauto, werkt dat direct door in de gebruikskosten. Daarnaast wordt het rijksdeel van de wegenbelasting verhoogd met een inflatiecorrectie van 2,9 procent in 2026.
Dat lijkt misschien vooral relevant voor privérijders, maar ook bij een auto van de zaak telt het mee. Het verschil is alleen dat deze kosten bij zakelijk rijden in beginsel onderdeel zijn van de aftrekbare autokosten, terwijl je ze bij privé rijden niet los kunt aftrekken.
Youngtimer, een aparte categorie
Rijd je een auto die ouder is dan 16 jaar, dan geldt de youngtimerregeling. In dat geval is de bijtelling 35 procent van de dagwaarde, in plaats van een percentage van de cataloguswaarde.
Dat kan gunstig uitpakken bij oudere auto’s met een lage dagwaarde. Tegelijk blijft ook hier de hoofdregel gelden: rijd je meer dan 500 kilometer privé, dan krijg je bijtelling. En rijd je minder dan 500 kilometer privé, dan heb je een sluitende rittenregistratie nodig om zonder bijtelling te blijven.
Hoe je de keuze praktisch maakt
Als je in 2026 wilt bepalen wat voordeliger is, begin dan niet met gevoel maar met een simpele vergelijking.
Zet eerst je jaarlijkse zakelijke kilometers op papier. Zit je duidelijk onder de 12.000 kilometer, dan is privé rijden met 0,23 euro per kilometer vaak een logische route om door te rekenen. Zit je ruim boven de 15.000 kilometer, dan wordt een auto van de zaak meestal interessanter om serieus te bekijken.
Kijk daarna naar de auto zelf. De cataloguswaarde is belangrijk voor de bijtelling. De werkelijke kosten zijn belangrijk voor de vraag of aftrek via de zaak voordeel oplevert. En bij een nieuwe fossiele auto vanaf 1 januari 2026 speelt de niet-aftrekbaarheid direct mee.
Tot slot, vergeet het privégebruik niet. Wie meer dan 500 kilometer privé rijdt, krijgt met bijtelling te maken. Wie daaronder blijft, moet dat sluitend kunnen bewijzen.
Dit artikel is informatief en geen persoonlijk financieel advies. Raadpleeg voor jouw situatie een onafhankelijk adviseur.
FAQ
Vanaf hoeveel zakelijke kilometers wordt een auto van de zaak vaak voordeliger?
Als grove vuistregel ligt het omslagpunt rond de 12.000 tot 15.000 zakelijke kilometers per jaar. De exacte uitkomst hangt ook af van cataloguswaarde, werkelijke kosten en je inkomstenbelastingtarief.
Hoe hoog is de kilometervergoeding in 2026 als je privé rijdt?
In 2026 mag je voor zakelijke ritten met een privéauto maximaal 0,23 euro per kilometer onbelast vergoeden.
Wanneer betaal je bijtelling in 2026?
Bijtelling is verplicht als je met een auto van de zaak meer dan 500 privékilometers per jaar rijdt. Blijf je daaronder, dan heb je geen bijtelling, mits je een sluitende rittenregistratie hebt.
Hoe werkt de bijtelling voor een elektrische auto in 2026?
In 2026 geldt 18 procent bijtelling over de eerste 30.000 euro van de cataloguswaarde. Over het deel daarboven geldt 22 procent.
Is een nieuwe fossiele auto op de zaak in 2026 nog aftrekbaar?
Nee, nieuwe fossiele auto’s die vanaf 1 januari 2026 worden besteld, zijn niet meer aftrekbaar.
Kun je btw aftrekken als je privé rijdt en zakelijke ritten maakt?
Ja, gedeeltelijk op onderhoud en gebruik, op basis van het zakelijke deel. De btw op aanschaf van een privéauto is niet aftrekbaar.