Een bruto jaarinkomen van € 80.000, een woning van € 450.000 en een hypotheekrente van 4,5%. Hoeveel kun je daarmee lenen? Het antwoord hangt niet alleen af van je salaris. Ook de toegestane woonlast, eventuele schulden en het energielabel van de woning tellen mee. Bovendien geldt er een aparte grens op basis van de woningwaarde.
Een maximale hypotheek berekenen bestaat dus uit meerdere stappen. Eerst bepaal je welke maandlast bij je inkomen past. Daarna volgt het leenbedrag dat bij die maandlast hoort. Tot slot controleer je de woningwaarde en eventuele extra leenruimte. Hieronder zie je hoe dat werkt, met de bedragen en leennormen uit 2024 als uitgangspunt.
Twee grenzen bepalen hoeveel je kunt lenen
Bij een hypotheekaanvraag spelen twee berekeningen naast elkaar. De eerste kijkt naar je inkomen: hoeveel hypotheeklast kun je volgens de leennormen dragen? De tweede kijkt naar de woning: hoeveel mag je lenen ten opzichte van de waarde?
In 2024 mocht een hypotheek in beginsel maximaal 100% van de woningwaarde bedragen. Dit heet de loan-to-value, vaak afgekort tot LTV. Voor energiebesparende maatregelen gold in 2024 een uitzondering tot 106% van de woningwaarde.
Die grenzen vervangen elkaar niet. Een woning met een hoge waarde geeft je niet automatisch voldoende inkomen om de bijbehorende lening te dragen. Andersom betekent een hoog salaris niet dat je onbeperkt boven de woningwaarde kunt lenen.
Daarom heb je aan alleen een inkomensberekening niet genoeg. De uiteindelijke uitkomst moet ook binnen de grens voor de woning passen.
Van bruto inkomen naar toegestane maandlast
Het startpunt is je toetsinkomen. Daarbij gaat het om je bruto jaarinkomen, inclusief vakantiegeld. Daarnaast tellen financiële verplichtingen mee, zoals een studieschuld of verplichtingen die via BKR worden meegenomen.
Vervolgens komt de woonquote in beeld. Dat is het percentage van je inkomen dat volgens de hypotheeknormen aan de bruto hypotheeklast mag worden besteed. Het Nibud adviseert jaarlijks over deze percentages. In de normen voor 2024 hing de woonquote onder meer af van het toetsinkomen, de rente en de leeftijd.
Er bestaat dus niet één vast percentage dat voor iedere aanvrager geldt. Ook een vast veelvoud van je salaris geeft niet de volledige berekening weer.
Wanneer je met een jaarinkomen rekent, ziet de stap naar een maandbedrag er zo uit:
Maximale bruto maandlast = toetsinkomen × woonquote ÷ 12.
Het woord ‘bruto’ is belangrijk. Deze berekening gaat over de hypotheeklast vóór een eventueel belastingvoordeel door hypotheekrenteaftrek.
Hoe de hypotheekrente doorwerkt
De rente speelt op twee plekken een rol. Ten eerste is deze een onderdeel van de keuze voor de toepasselijke woonquote. Ten tweede bepaalt de rente, samen met de looptijd, welk leenbedrag bij een bepaalde maandlast hoort.
Een toegestane maandlast is dus nog geen maximale hypotheek. Daarvoor moet je die maandlast omrekenen naar een lening.
Bij een annuïtaire berekening gebeurt dat met een annuïteitenfactor. Die verbindt de maandlast aan de rente en de looptijd. Alleen een inkomen en een rentepercentage invullen is daarom onvoldoende om het uiteindelijke bedrag vast te stellen.
Houd ook de rentevaste periode en de looptijd uit elkaar. De periode waarvoor je de rente vastzet, is niet hetzelfde gegeven als de looptijd waarmee de lening wordt doorgerekend.
Rekenvoorbeeld: twee inkomens en een woning met label A
Neem de volgende indicatieve situatie met 2024 als uitgangspunt: een huishouden met twee inkomens verdient samen € 80.000 bruto per jaar. De woningwaarde is € 450.000, het energielabel is A en de hypotheekrente bedraagt 4,5%, twintig jaar vast. Voor de annuïtaire berekening gebruiken we een looptijd van dertig jaar.
Bij een veronderstelde woonquote van 25% ontstaat deze berekening:
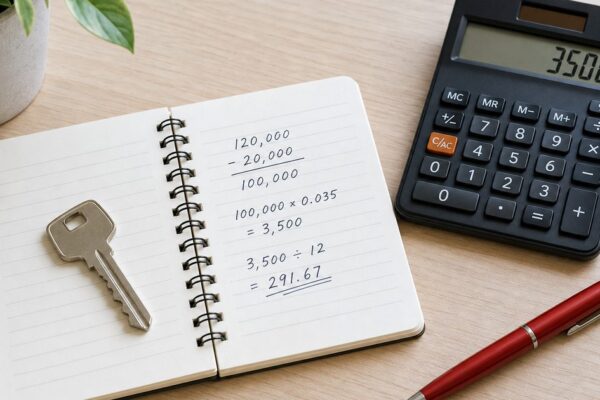
€ 80.000 × 25% ÷ 12 = ongeveer € 1.667 bruto per maand.
Bij deze maandlast, rente en looptijd hoort een indicatieve basishypotheek van circa € 329.000. De woonquote van 25% is hier alleen een rekenaanname, geen vastgestelde norm voor dit huishouden.
Voor energielabel A gold in 2024 € 10.000 extra leenruimte. Daarmee komt het indicatieve totaal uit op:
€ 329.000 + € 10.000 = € 339.000.
Daarna volgt de controle op de woningwaarde:
€ 339.000 ÷ € 450.000 = 75,3%.
Dit bedrag blijft binnen de reguliere grens van 100% van de woningwaarde die in 2024 gold. Het voorbeeld laat vooral de volgorde zien: inkomen, maandlast, lening, eventuele extra ruimte en vervolgens de waardetoets. De genoemde bedragen zijn geen persoonlijke hypotheektoezegging.
Het energielabel kan extra ruimte geven
Het energielabel was in 2024 een kenmerk van de woning en een onderdeel van de leenberekening. Afhankelijk van het label kon extra leenruimte gelden.
| Energielabel | Extra leenruimte in 2024 |
|---|---|
| E, F of G | € 0 |
| C of D | € 5.000 |
| A of B | € 10.000 |
| A+ tot en met A++ | € 20.000 |
| A+++ | € 30.000 |
| A++++ | € 40.000 |
| A++++ met een energieprestatiegarantie van minimaal tien jaar | € 50.000 |
Daarnaast bestond in 2024 extra leenruimte voor verduurzaming van € 10.000 tot € 20.000, afhankelijk van het huidige energielabel.
Dat zijn verschillende onderdelen van de berekening. Extra ruimte vanwege het bestaande label is niet hetzelfde als ruimte voor het uitvoeren van energiebesparende maatregelen. Laat bij een persoonlijke berekening vaststellen welke regeling van toepassing is en hoe die zich verhoudt tot de grens op basis van de woningwaarde.
Alleenstaand of een studieschuld? Dat telt mee
Voor alleenstaanden gold in 2024 € 16.000 extra leenruimte bij een jaarinkomen van meer dan € 28.000. Daardoor kon de uitkomst anders zijn dan wanneer uitsluitend naar inkomen en woonquote werd gekeken.
Een studieschuld werkt juist als financiële verplichting door in de berekening. Vanaf 2024 is daarbij de maandelijkse aflossingslast leidend, niet de oorspronkelijke studieschuld.
Alleen je salaris invoeren kan daardoor een onvolledig beeld geven. Ook BKR-verplichtingen moeten worden meegenomen. Het gaat om wat er binnenkomt en om de verplichtingen die al op je inkomen drukken.
Gebruik bij een berekening daarom de gegevens over je daadwerkelijke verplichtingen. Een uitkomst zonder die gegevens kan afwijken van de beoordeling bij een hypotheekaanvraag.
Houd aankoopkosten en NHG apart in beeld
De maximale lening is niet hetzelfde als het totale bedrag dat je voor een aankoop nodig hebt. Bijkomende aankoopkosten, de kosten koper, kun je niet boven op de maximale hypotheek meefinancieren.
Voor eigen bewoning bedroeg de overdrachtsbelasting in 2024 2%. Voor kopers van 18 tot 35 jaar bestond in 2024 onder voorwaarden een eenmalige vrijstelling tot een woningwaarde van € 510.000. Controleer voor toepassing de voorwaarden bij de Belastingdienst.
Ook Nationale Hypotheek Garantie heeft eigen grenzen en kosten. In 2024 bedroeg de NHG-grens € 435.000. Met energiebesparende voorzieningen was dat € 461.100. De borgtochtprovisie bedroeg in 2024 0,6% van de lening.
Een NHG-grens vertelt niet hoeveel je op jouw inkomen kunt lenen. Die inkomensberekening blijft nodig.
Zo maak je de berekening bruikbaar
Verzamel je bruto jaarinkomen inclusief vakantiegeld, je financiële verplichtingen, de woningwaarde en het energielabel. Gebruik vervolgens de woonquotes die horen bij het jaar van je aanvraag.
Het Nibud biedt informatie over de hypotheeknormen en rekenhulpen. Een erkend hypotheekadviseur kan de onderdelen voor jouw situatie samenbrengen. De bank of geldverstrekker beoordeelt de definitieve aanvraag.
Dit artikel is informatief en geen persoonlijk financieel advies. Raadpleeg voor jouw situatie een onafhankelijk adviseur.
Veelgestelde vragen
Hoe kan ik mijn maximale hypotheek berekenen?
Begin met je toetsinkomen en de toepasselijke woonquote. Reken de toegestane maandlast vervolgens om naar een lening en controleer ook je verplichtingen, eventuele extra leenruimte en de woningwaarde.
Hoeveel hypotheek kan ik krijgen met € 80.000 inkomen?
In het rekenvoorbeeld met 2024 als uitgangspunt kwam de lening bij een veronderstelde woonquote van 25%, 4,5% rente, een looptijd van dertig jaar en energielabel A uit op circa € 339.000. Dat bedrag is geen algemene leengrens: de persoonlijke berekening kan anders uitvallen.
Welke invloed heeft de rente op mijn hypotheek?
De rente speelt mee bij de woonquote en bij het omrekenen van de toegestane maandlast naar een leenbedrag. Ook de looptijd is voor die omzetting van belang.
Telt mijn studieschuld mee voor een hypotheek?
Ja. Vanaf 2024 is de maandelijkse aflossingslast leidend bij het meenemen van de studieschuld, niet de oorspronkelijke schuld.
Kan ik meer lenen voor een energiezuinige woning?
In 2024 liep de extra leenruimte vanwege het energielabel uiteen van € 0 tot € 50.000. De hoogste categorie gold voor A++++ met een energieprestatiegarantie van minimaal tien jaar.